Versicherung
Kaskoversicherung: freche Lügen kosten Versicherungsschutz
Nach einem Unfall entscheiden sich viele Autofahrer dafür, ihr Fahrzeug kostengünstiger reparieren zu lassen, als ursprünglich im Gutachten vorgesehen. Das ist grundsätzlich möglich. Problematisch wird es jedoch, wenn gegenüber der Kaskoversicherung erklärt wird, das Fahrzeug sei vollständig und fachgerecht instand gesetzt worden, obwohl tatsächlich Reparaturen unterblieben oder gebrauchte Teile eingebaut wurden.
Mit dieser Frage befasste sich das Oberlandesgericht Celle am 30. Januar 2026 (AZ: 11 U 45/25). Die Arbeitsgemeinschaft Verkehrsrecht des Deutschen Anwaltvereins (DAV) warnt davor, dass unzutreffende Angaben über den Reparaturzustand nicht nur die Höhe der Versicherungsleistung beeinflussen, sondern sogar zum vollständigen Verlust des Versicherungsschutzes der Kaskoversicherung führen kann.
Unfallspuren trotz angeblicher Komplettreparatur
Nach einem Kaskoschaden wurde für den beschädigten Landrover ein Gutachten erstellt. Dieses kalkulierte die Reparatur auf Grundlage neuer Ersatzteile. Die Versicherungsnehmerin machte diese Kosten gegenüber ihrer Versicherung geltend und erklärte mehrfach, das Fahrzeug vollständig und fachgerecht repariert zu haben.
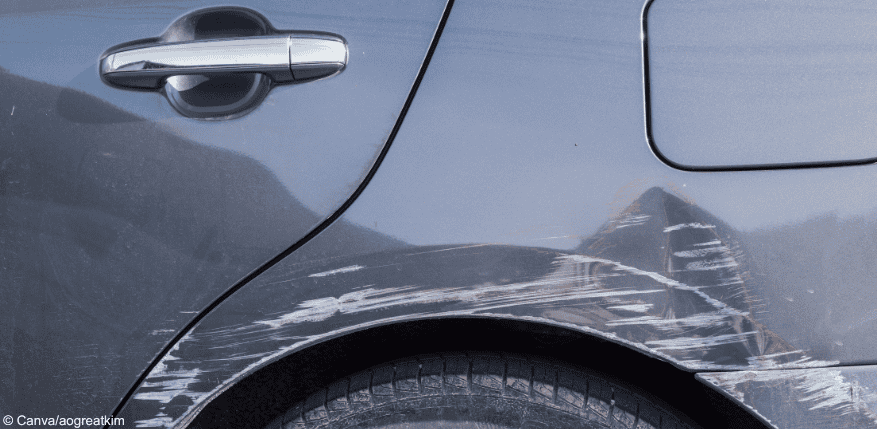
Ein späteres Sachverständigengutachten ergab jedoch ein anderes Bild. An mehreren Stellen waren weiterhin Unfallspuren vorhanden. Außerdem waren teilweise gebrauchte Ersatzteile verbaut worden, obwohl das ursprüngliche Gutachten den Einbau neuer Teile vorgesehen hatte. Die Versicherungsnehmerin räumte schließlich selbst ein, erst nach Vorlage dieses Gutachtens weitere Reparaturen vorgenommen zu haben.
Warum die Versicherungsbedingungen entscheidend waren
Das Oberlandesgericht stellte klar, dass sich die Leistungspflicht der Kaskoversicherung allein nach den vereinbarten Versicherungsbedingungen richtet. Danach erhält der Versicherungsnehmer Reparaturkosten bis zum Wiederbeschaffungswert nur dann ersetzt, wenn das Fahrzeug tatsächlich vollständig und fachgerecht repariert wurde.
Fehlt dieser Nachweis, ist die Versicherungsleistung regelmäßig auf den Wiederbeschaffungswert abzüglich des Restwerts begrenzt. Nach Auffassung des Gerichts soll dadurch verhindert werden, dass Kosten für Reparaturen ersetzt werden, die tatsächlich gar nicht durchgeführt wurden.
Vorsicht: 130-Prozent-Rechtsprechung hilft in der Kaskoversicherung nicht
Besonders interessant ist die klare Abgrenzung zum allgemeinen Schadensersatzrecht. Dort spielt die sogenannte 130-Prozent-Rechtsprechung bei der Frage eine Rolle, ob sich eine Reparatur trotz wirtschaftlichen Totalschadens noch lohnt.
Nach Auffassung des Oberlandesgerichts lässt sich diese Rechtsprechung jedoch nicht auf Ansprüche aus einer Kaskoversicherung übertragen. Anders als im Haftpflichtrecht richtet sich die Leistung hier allein nach dem Versicherungsvertrag und den vereinbarten Bedingungen.
Falsche Angaben können den Versicherungsschutz vollständig entfallen lassen
Noch schwerer wog in diesem Fall das Verhalten der Versicherungsnehmerin. Das Gericht sah in der Behauptung einer vollständigen und fachgerechten Reparatur eine arglistige Verletzung der Aufklärungsobliegenheit.
Nach Auffassung des Senats erkennt jeder „verständige Versicherungsnehmer“, dass ein Fahrzeug nicht vollständig repariert ist, wenn sichtbare Unfallschäden verbleiben oder im Gutachten vorgesehene Arbeiten unterbleiben. Wer dennoch das Gegenteil behauptet, wolle den Versicherer zur Zahlung veranlassen und beeinflusse bewusst dessen Entscheidung über die Regulierung. Das genügt nach Auffassung des Gerichts für Arglist. Eine Bereicherungsabsicht sei dafür nicht erforderlich. Folge sei die vollständige Leistungsfreiheit des Versicherers.
Checkliste: Worauf Versicherungsnehmer achten sollten

- Reparaturen gegenüber der Versicherung nur so darstellen, wie sie tatsächlich durchgeführt wurden.
- Nachweise über die ausgeführten Arbeiten sorgfältig aufbewahren.
- Werden gebrauchte Ersatzteile verwendet, sollte dies offen angegeben werden.
- Vollständige und fachgerechte Reparaturen nur dann bestätigen, wenn sämtliche erforderlichen Arbeiten tatsächlich erfolgt sind.
- Im Zweifel vor Erklärungen gegenüber der Versicherung rechtlichen Rat einholen.
Der Beschluss des Oberlandesgerichts Celle zeigt, dass in der Kaskoversicherung nicht nur die tatsächliche Reparatur, sondern auch wahrheitsgemäße Angaben gegenüber dem Versicherer von entscheidender Bedeutung sind. Wer den Reparaturumfang unzutreffend darstellt, riskiert unabhängig von der eigentlichen Schadenshöhe den Verlust seines Versicherungsschutzes, warnen die DAV-Verkehrsrechtsanwälte.
Quelle: www.verkehrsrecht.de
Aktualisiert am
15.09.2026